
Come leggere la busta paga: guida alle voci del cedolino
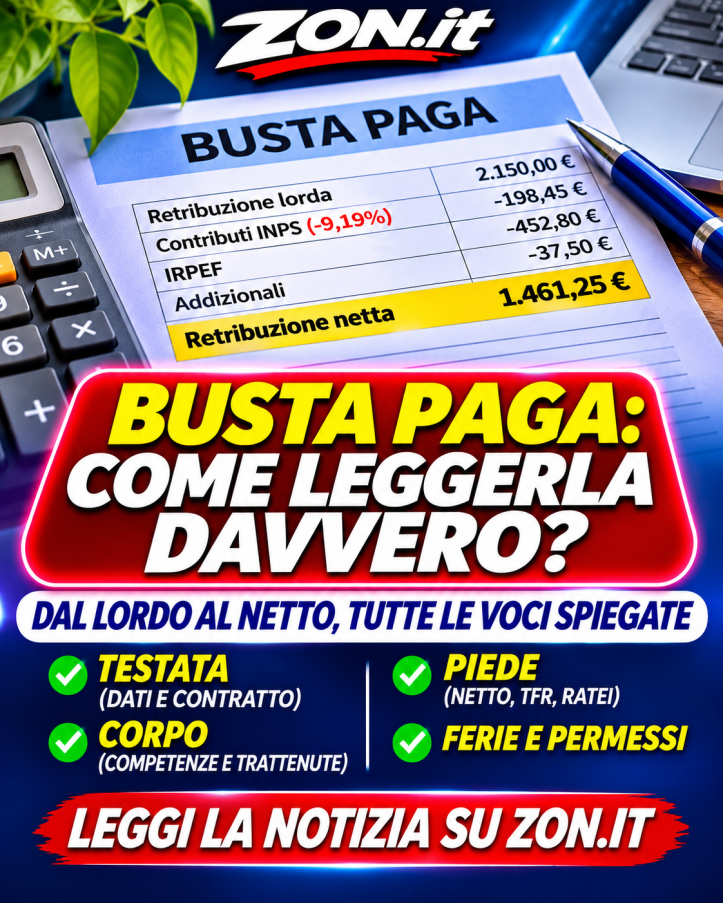
In sintesi. La busta paga si legge in tre blocchi: testata (dati di azienda, lavoratore e contratto), corpo (competenze e trattenute) e piede (totali, netto, TFR, ratei, ferie e permessi). Il netto si ricostruisce dal lordo togliendo i contributi INPS a carico del lavoratore, di norma il 9,19%, poi IRPEF e addizionali. Cifre aggiornate a novembre 2026.
I punti chiave
- La busta paga si divide in tre blocchi: testata, corpo e piede.
- I contributi INPS a carico del lavoratore sono di norma il 9,19% dell’imponibile previdenziale: su 1.000 euro sono 91,90 euro (esempio illustrativo).
- Dal 1° gennaio 2026 gli scaglioni IRPEF sono tre: 23% fino a 28.000 euro, 33% da 28.001 a 50.000 euro, 43% oltre 50.000 euro.
- Il TFR non è una trattenuta: lo accantona il datore di lavoro e si calcola dividendo per 13,5 la retribuzione annua utile, circa il 7,41%.
- La legge 4/1953 obbliga il datore di lavoro a consegnare il prospetto paga al momento del pagamento della retribuzione, esclusi i dirigenti.
La busta paga si legge in tre blocchi: testata (dati di azienda, lavoratore, contratto), corpo (competenze e trattenute) e piede (totali, netto, TFR, ratei, ferie e permessi). Il netto si ricostruisce partendo dal lordo: si tolgono i contributi INPS a carico del lavoratore (di norma 9,19%), poi IRPEF e addizionali, al netto delle detrazioni.
Cifre e aliquote di questa guida sono aggiornate a novembre 2026 e vengono da siti specializzati. Verificale sempre sui documenti ufficiali o con il tuo consulente del lavoro.
Cosa serve per controllare il cedolino?
- L’ultimo cedolino e quello del mese precedente, per confrontare le voci variabili.
- Il riepilogo di ore lavorate, presenze e assenze del mese.
- L’accesso al sito INPS, se vuoi confrontare i contributi con l’estratto conto contributivo (una volta l’anno).
Come è fatto un cedolino?
La legge 4/1953 obbliga il datore di lavoro a consegnare il prospetto paga al momento del pagamento della retribuzione. Sono esclusi i dirigenti. Il prospetto deve riportare firma, sigla o timbro del datore.
La legge indica i contenuti obbligatori ma non impone un modello unico. Ogni azienda o software paghe impagina a modo suo, e i nomi delle voci cambiano da un cedolino all’altro.
| Blocco | Cosa contiene |
|---|---|
| Testata | Azienda (ragione sociale, P.IVA, posizione INPS e INAIL), lavoratore (codice fiscale, data di assunzione, qualifica), tipo di contratto, CCNL, livello, paga base, periodo di riferimento |
| Corpo | Presenze, voci fisse e variabili, calcolo del lordo, in genere in due colonne: competenze e trattenute |
| Piede | Contributi, ritenute, netto, accantonamenti (TFR), ratei, ferie e permessi |
La divisione non è uniforme: alcune guide mettono le trattenute nel corpo, altre nel piede, dove restano solo totali e riepiloghi. Dipende dal software paghe.
Come si legge la busta paga passo per passo?
- Controlla la testata: dati anagrafici, CCNL, livello, tipo di contratto e periodo di retribuzione. Il periodo conta soprattutto se ci sono premi, arretrati o conguagli.
- Verifica le competenze fisse (paga base, ex indennità di contingenza, superminimo) e quelle variabili (straordinari, premi, fringe benefit), confrontando ore e assenze con le tue presenze.
- Trova l’imponibile previdenziale e i contributi INPS a carico del lavoratore: sono la prima trattenuta.
- Guarda l’imponibile fiscale (imponibile previdenziale meno i contributi) e l’IRPEF, e controlla che la detrazione per lavoro dipendente ci sia e corrisponda alla tua fascia di reddito.
- Cerca le addizionali regionale e comunale e, se presenti, il bonus cuneo fiscale o altre detrazioni e voci positive in fondo al cedolino.
- Verifica il netto: totale competenze, meno contributi, IRPEF netta e addizionali, deve coincidere con la cifra in pagamento. Se il netto è diverso dal solito, torna alle voci precedenti.
- Leggi il piede: TFR (quota del mese e progressivo), ratei di tredicesima e quattordicesima, contatori di ferie e permessi.
Il periodo di ogni controllo è mensile, tranne l’ultimo passaggio: una volta l’anno, confronta i contributi con l’estratto conto contributivo sul sito INPS.
Cosa significano «competenze» e «trattenute»?
Le competenze sono le voci positive, cioè quanto spetta al lavoratore. Le trattenute sono le voci negative, cioè quanto viene sottratto, come contributi e imposte.
Tra le competenze trovi paga base, scatti di anzianità, superminimi, straordinari, indennità e premi. Le assenze non retribuite riducono l’importo. Le voci retributive si dividono in elementi fissi e accessori.
Perché controllare subito CCNL e livello?
CCNL e livello stanno nell’intestazione, accanto alla qualifica, e determinano la paga base. Un errore in testata si ripercuote su tutte le altre voci, quindi è il primo controllo da fare.
Quanto trattiene l’INPS in busta paga?
Di norma il 9,19% dell’imponibile previdenziale. Un esempio di calcolo: su 1.000 euro di imponibile previdenziale la trattenuta è di 91,90 euro. Nel cedolino la voce compare spesso come «contributi IVS» o «trattenute sociali», talvolta come «INPS».
| Caso | Aliquota a carico del lavoratore |
|---|---|
| Caso ordinario | 9,19% (di norma) |
| Apprendisti | 5,84% (indicata da una sola fonte) |
| Quota di retribuzione oltre la prima fascia di reddito annua | un punto in più, secondo una fonte; in alcuni settori l’aliquota può variare |
Il resto dei contributi lo paga il datore di lavoro. Quella quota non è una trattenuta, non riduce il netto e non compare tra le trattenute.
Come si arriva all’IRPEF netta?
L’imponibile fiscale è l’imponibile previdenziale meno i contributi a carico del lavoratore. Su questa base si calcola l’IRPEF, l’unica imposta trattenuta ogni mese insieme alle addizionali regionale e comunale.
L’IRPEF lorda si riduce con le detrazioni per lavoro dipendente e per carichi di famiglia. Il risultato è l’IRPEF netta, cioè quella trattenuta davvero. Le aliquote delle addizionali variano da regione a regione e da comune a comune.
Gli scaglioni IRPEF in vigore dal 1° gennaio 2026
Con la Legge di Bilancio 2026 (L. 199/2025) la seconda aliquota scende dal 35% al 33%. Chi ha un reddito fino a 28.000 euro non ha benefici.
| Scaglione di reddito | Aliquota |
|---|---|
| Fino a 28.000 euro | 23% |
| Da 28.001 a 50.000 euro | 33% |
| Oltre 50.000 euro | 43% |
La detrazione per lavoro dipendente nel 2026
| Reddito | Detrazione |
|---|---|
| Fino a 15.000 euro | 1.955 euro (minimo 690 euro; 1.380 euro per i contratti a tempo determinato) |
| Da 15.000 a 28.000 euro | 1.910 + 1.190 × (28.000 − reddito) / 13.000 |
| Da 28.000 a 50.000 euro | 1.910 × (50.000 − reddito) / 22.000 |
| Oltre 50.000 euro | zero |
Tra 25.000 e 35.000 euro si aggiungono 65 euro. La detrazione va riproporzionata ai giorni di durata del rapporto di lavoro nell’anno. Per i dipendenti la no tax area è di 8.500 euro.
Dove compare il taglio del cuneo fiscale?
Dal 2025 il taglio del cuneo fiscale compare nel cedolino come voce positiva autonoma, con diciture tipo «bonus cuneo fiscale» o «somma L.…». Fino a 20.000 euro di reddito è una somma esente. Sopra i 20.000 euro è una ulteriore detrazione.
Le fonti consultate non concordano sulle soglie e sugli importi precisi della fascia sopra i 20.000 euro. Per questo non li riportiamo: controlla la tua situazione con il consulente del lavoro.
Il TFR è una trattenuta?
No. Il TFR non viene trattenuto dalla busta: lo accantona il datore di lavoro. Nel piede trovi voci come «TFR maturato nel mese» e «TFR accantonato progressivo». Le diciture variano, per esempio «ACC. TFR», «QUOTA TFR», «TFR 31/12».
Il TFR si calcola dividendo per 13,5 la retribuzione annua utile, il che equivale a circa il 7,41%. Ogni anno si rivaluta dell’1,5% più il 75% dell’aumento ISTAT dei prezzi.
Le cifre che trovi in giro (7,41%, 6,91%, «circa 7,4%») non sono in contraddizione. Il 6,91% si ottiene togliendo lo 0,50% destinato al Fondo di garanzia INPS. Inoltre alcune guide lo riferiscono alla retribuzione lorda mensile, altre alla retribuzione utile.
Se il TFR va a un fondo pensione, non compare più come accantonamento in azienda. In busta si vede la voce del versamento al fondo.
Come si leggono tredicesima, quattordicesima, ferie e permessi?
Tredicesima e quattordicesima (quest’ultima solo se prevista dal CCNL) maturano per ratei mensili. Possono essere pagate con la busta di dicembre (tredicesima) o di giugno (quattordicesima), oppure con un cedolino separato. In quel caso il netto del cedolino separato viene recuperato dal netto del mese, come un anticipo.
Per ferie e permessi il cedolino mostra di solito residuo precedente, maturato, goduto e saldo finale. Controlla l’unità di misura, giorni oppure ore: ferie e ROL seguono regole diverse.
Se la busta riporta ferie e ratei riferiti al mese precedente, leggila di conseguenza: i valori maturati possono essere sfasati di un mese.
Quando il cedolino segue regole diverse?
- Lavoratori somministrati: ferie non godute, ROL, festività soppresse, tredicesima, quattordicesima e TFR non si pagano nella busta mensile ma alle scadenze previste o alla cessazione. Fanno eccezione i contratti MOG, in cui ROL, festività e ratei si pagano mese per mese.
- Colf e badanti: i ratei di TFR, ferie e tredicesima possono essere pagati ogni mese, se concordato. In quel caso compaiono in modo diverso nel cedolino.
Quali errori e avvertenze tenere a mente?
- Non esiste un modello unico: stessa voce, nome diverso. Se non capisci una dicitura, chiedi all’ufficio paghe.
- Un errore nella testata (CCNL, livello, periodo) si trascina su tutto il cedolino.
- Gli esempi numerici di questa guida sono illustrativi, non importi ufficiali.
- Il cedolino va confrontato ogni mese con questa lista: mese e giorni retribuiti, CCNL e livello, ore e assenze, straordinari e maggiorazioni, TFR e ratei, voci variabili rispetto al mese prima.
Cosa dice la legge sulla consegna del cedolino?
Il datore deve consegnare il prospetto paga alla data del pagamento. Se consegna copia delle scritturazioni del Libro unico del lavoro, assolve lo stesso obbligo. Il cedolino può arrivare anche in formato digitale (PEC, email personale o area riservata con password), purché il lavoratore possa accedervi e stamparlo.
Per mancata o ritardata consegna, o per inesattezza del prospetto, è prevista una sanzione amministrativa a carico del datore. Gli importi non sono confermati da fonti ufficiali e non li riportiamo.
Per dubbi su un singolo cedolino, il riferimento è il consulente del lavoro o l’ufficio paghe dell’azienda.
Domande frequenti
Quanto trattiene l’INPS in busta paga?
Di norma l’INPS trattiene il 9,19% dell’imponibile previdenziale a carico del lavoratore. Su 1.000 euro di imponibile previdenziale la trattenuta è di 91,90 euro, un esempio illustrativo. Il resto dei contributi lo paga il datore di lavoro e non riduce il netto.
Il TFR è una trattenuta in busta paga?
No, il TFR non viene trattenuto dalla busta paga: lo accantona il datore di lavoro. Nel piede del cedolino compaiono voci come «TFR maturato nel mese» e «TFR accantonato progressivo». Si calcola dividendo per 13,5 la retribuzione annua utile, circa il 7,41%.
Cosa significano competenze e trattenute nella busta paga?
Le competenze sono le voci positive, cioè quanto spetta al lavoratore, come paga base, scatti di anzianità, superminimi, straordinari e premi. Le trattenute sono le voci negative, cioè quanto viene sottratto, come contributi e imposte.
Quali sono gli scaglioni IRPEF in vigore nel 2026?
Dal 1° gennaio 2026 l’aliquota è il 23% fino a 28.000 euro, il 33% da 28.001 a 50.000 euro e il 43% oltre 50.000 euro. La Legge di Bilancio 2026 (L. 199/2025) ha portato la seconda aliquota dal 35% al 33%. Chi ha un reddito fino a 28.000 euro non ha benefici.
Il datore di lavoro deve consegnare la busta paga?
Sì, la legge 4/1953 obbliga il datore di lavoro a consegnare il prospetto paga al momento del pagamento della retribuzione. Sono esclusi i dirigenti. Il cedolino può essere consegnato anche in formato digitale, purché il lavoratore possa accedervi e stamparlo.
Fonte: Come leggere la busta paga, voci del cedolino e regole 2026 ·
Lascia un commento