
Bonifico a un truffatore: come recuperare i soldi passo per passo
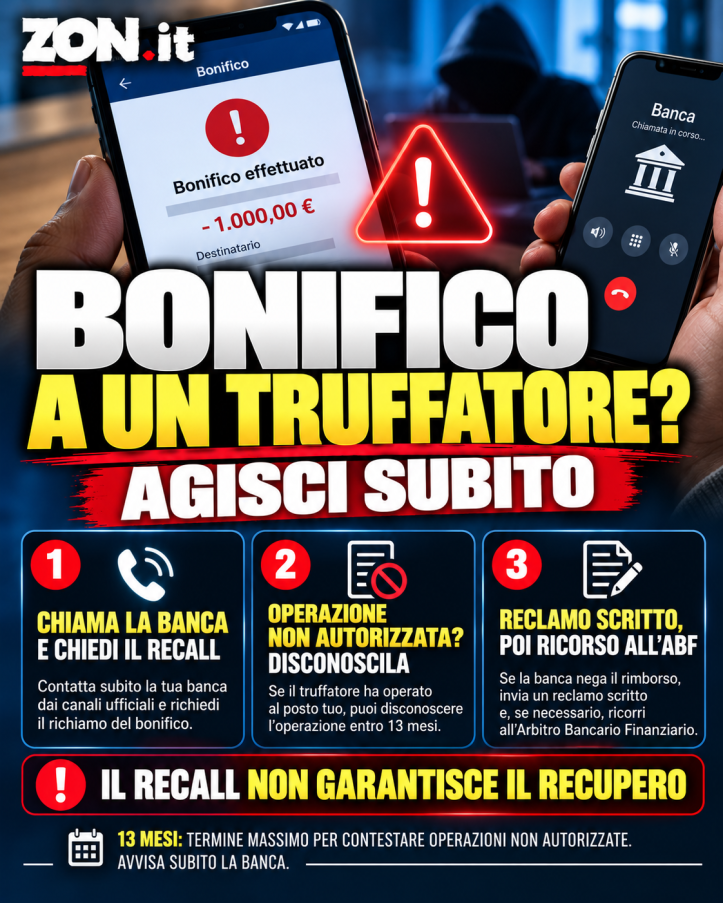
In sintesi. A ottobre 2026, chi ha fatto un bonifico a un truffatore deve chiamare subito la banca dai canali ufficiali e chiedere il richiamo (recall), che non garantisce il recupero. Se il truffatore ha operato al posto della vittima, l’operazione va disconosciuta entro 13 mesi. Se la banca nega il rimborso, servono reclamo scritto e ricorso all’Arbitro Bancario Finanziario.
I punti chiave
- Chi ha fatto un bonifico a un truffatore deve chiedere subito alla propria banca il richiamo (recall) del bonifico, usando solo i recapiti ufficiali.
- Un’operazione non autorizzata va disconosciuta entro 13 mesi dalla data dell’addebito. La banca deve rimborsarla al più tardi entro la fine della giornata operativa successiva.
- Con la sentenza del 15 ottobre 2026 (causa C-70/25), la Corte di giustizia UE ha stabilito che la banca non può negare il rimborso immediato di un’operazione non autorizzata solo perché ritiene il cliente gravemente negligente.
- Il ricorso all’Arbitro Bancario Finanziario costa 20 euro, riguarda importi fino a 200.000 euro e va presentato entro 12 mesi dal reclamo alla banca.
- Nel 2025 l’Arbitro Bancario Finanziario ha ricevuto 4.951 ricorsi per utilizzi fraudolenti: il 30% è stato accolto, il 20% si è chiuso con un accordo e il 50% è stato respinto.
Se hai fatto un bonifico a un truffatore, chiama subito la tua banca usando solo i canali ufficiali e chiedi il richiamo (recall) del bonifico. Il recupero non è garantito: dipende da come è messa l’operazione, da quanto collabora la banca del beneficiario e da quanti soldi restano sul suo conto. Se la banca non ti rimborsa puoi fare reclamo e poi ricorso all’Arbitro Bancario Finanziario (ABF), con un contributo di 20 euro.
Prima di muoverti conviene capire in quale dei due casi ti trovi, perché le regole sul rimborso sono molto diverse.
Il bonifico l’hai fatto tu o l’ha fatto il truffatore?
Le fonti distinguono due situazioni. La prima è l’operazione non autorizzata: il truffatore entra nel tuo conto online e fa il bonifico al posto tuo. In questo caso, secondo la Banca d’Italia, puoi disconoscere l’operazione e chiedere il rimborso alla tua banca.
La seconda è il bonifico disposto da te, per esempio dopo essere stato convinto da un falso operatore della banca o da un venditore che si è rivelato un truffatore. Qui non hai diritto a un rimborso automatico: il rimborso previsto dalla legge riguarda le operazioni non autorizzate.
Nei bonifici la truffa più diffusa è proprio la manipolazione di chi paga. Per questo, secondo la Banca d’Italia, in media gli utenti si fanno carico del 90% delle perdite sui bonifici, contro il 40% sulle carte (dato pubblicato a inizio 2025). Un dato più recente della stessa Banca d’Italia, riportato dalla stampa, sale al 92%.
Cosa serve per contestare il bonifico
- La ricevuta del bonifico con il codice CRO o TRN.
- Data, importo, IBAN del beneficiario e causale.
- Tutti i messaggi scambiati con chi ha ricevuto i soldi, le schermate, le notifiche, i numeri da cui ti hanno chiamato e gli orari.
- La denuncia alle forze dell’ordine, utile per documentare i fatti.
- Per l’eventuale ricorso all’ABF: il reclamo inviato alla banca, la sua risposta e la ricevuta del contributo di 20 euro.
Cosa fare subito, nell’ordine giusto
- Chiama la banca usando solo i recapiti che trovi sul retro della carta, nell’app o sul sito ufficiale. Mai i numeri arrivati per SMS.
- Chiedi se l’operazione si può ancora revocare. Se non si può, chiedi di avviare il richiamo del bonifico e fatti dare il numero della pratica.
- Manda una contestazione scritta con data, importo, IBAN del beneficiario e causale. Conserva la ricevuta, il codice CRO o TRN e ogni messaggio scambiato con il destinatario.
- Se pensi che le tue credenziali siano state rubate, blocca accessi, dispositivi e strumenti di autenticazione e cambia le password da un dispositivo sicuro.
- Conserva messaggi, numeri, schermate, notifiche, orari e ricevute. Non resettare il telefono o il computer.
- Fai denuncia alle forze dell’ordine. Non sempre è obbligatoria per chiedere il rimborso, ma serve a documentare i fatti in fretta.
Una precisazione sulla denuncia: secondo quanto riportato da una testata, la banca non può subordinare l’apertura della pratica alla consegna della denuncia, né trasformare in automatico il tuo disconoscimento in un reclamo ordinario.
Bonifico ordinario o istantaneo: si può ancora fermare?
Il tipo di bonifico pesa molto sulle possibilità di recupero. Quello ordinario si può ancora fermare se non è entrato nei circuiti tra banche. L’istantaneo arriva normalmente in meno di 10 secondi e, una volta eseguito, nella pratica non si può più revocare.
| Tipo di bonifico | Si può revocare? | Cosa resta da fare |
|---|---|---|
| Ordinario non ancora eseguito | Sì, entro i limiti di tempo e del contratto | Chiedere subito la revoca alla banca |
| Ordinario già partito | No | Chiedere il richiamo (recall) alla tua banca |
| Istantaneo eseguito | Nella pratica no | Chiedere comunque il recall, che non garantisce il rimborso |
Dopo l’accredito, in entrambi i casi il recupero dipende da quanti soldi ha ancora il destinatario e dalla collaborazione della sua banca. Per questo i minuti contano.
La verifica del nome del beneficiario non ti ha protetto?
Dal 9 ottobre 2025 banche e Poste devono verificare che il nome del beneficiario corrisponda all’IBAN, sia per i bonifici ordinari sia per gli istantanei. Secondo quanto riportato, però, la Banca d’Italia precisa che questo controllo protegge dagli errori, non sempre dalle frodi: se il conto è intestato davvero al truffatore, la verifica può dare esito positivo.
Quando la banca deve rimborsarti
Per un’operazione non autorizzata la banca deve rimborsare subito, al più tardi entro la fine della giornata operativa successiva, e riportare il conto com’era prima dell’addebito. Il disconoscimento va fatto il prima possibile e comunque entro 13 mesi dalla data dell’addebito: prima ti muovi, più è probabile che ti rimborsino.
Con la sentenza del 15 ottobre 2026 (causa C-70/25), la Corte di giustizia UE ha stabilito che la banca non può negare il rimborso immediato di un’operazione non autorizzata solo perché ritiene il cliente gravemente negligente. La colpa grave si discute dopo, e deve dimostrarla la banca. Se ci riesce, può recuperare le somme già rimborsate.
Resta il principio indicato dalla Banca d’Italia: il rimborso spetta a chi si è comportato con diligenza. Di solito non spetta, per esempio, a chi ha dato al telefono le credenziali del conto online al truffatore. La sentenza europea, inoltre, riguarda solo le operazioni non autorizzate, non i bonifici fatti dalla vittima perché manipolata.
E se il bonifico l’ho fatto io perché ingannato?
Qui il quadro è meno netto. Secondo un orientamento dell’ABF, la banca può rispondere anche per un bonifico disposto dal cliente, se lo ha eseguito senza accorgersi di anomalie che controlli adeguati avrebbero rilevato: importi fuori dalle abitudini del cliente, beneficiari mai usati prima, ordini molto ravvicinati.
Le decisioni però non vanno tutte nella stessa direzione. Nel giugno 2025 l’ABF ha riconosciuto 9mila euro a una correntista per un bonifico istantaneo nato da una frode online, parlando di responsabilità concorrente della banca. Il Collegio di Milano, invece, con la decisione n. 2295 del 28 febbraio 2025 ha respinto un ricorso perché i bonifici li aveva fatti il cliente stesso, seguendo le indicazioni del truffatore.
Per valutare il tuo caso specifico è bene rivolgersi a un avvocato o a un’associazione di consumatori.
Se la banca dice no: reclamo e ricorso all’ABF
All’ABF non si può andare direttamente: prima serve un reclamo scritto alla banca. I passaggi sono questi.
- Se la banca ti nega il rimborso e pensi di esserti comportato correttamente, mandale un reclamo scritto.
- Se la banca nega il rimborso o non risponde al disconoscimento entro 15 giorni lavorativi, puoi fare ricorso all’ABF.
- Prima di inviare il ricorso paga il contributo spese di 20 euro, con causale «Ricorso ABF» e il codice fiscale o la partita IVA di chi fa ricorso.
- Registrati su arbitrobancariofinanziario.it.
- Nel ricorso racconta i fatti in ordine cronologico e allega il reclamo e la risposta della banca.
- Carica gli altri documenti utili e la ricevuta dei 20 euro: senza ricevuta il ricorso è irricevibile.
L’avvocato non è necessario. I 20 euro ti vengono restituiti dalla banca se il ricorso è accolto anche solo in parte.
Tempi, costi e limiti del ricorso
| Voce | Cosa prevede |
|---|---|
| Costo del ricorso | 20 euro di contributo spese, restituiti se il ricorso è accolto anche in parte |
| Termine per disconoscere l’addebito | Il prima possibile, entro 13 mesi |
| Termine per il ricorso | Entro 12 mesi dal reclamo; dopo serve un nuovo reclamo |
| Importo massimo | Fino a 200.000 euro |
| Fatti contestabili | Avvenuti al massimo sei anni prima |
Sui tempi di risposta della banca le fonti non coincidono. La Banca d’Italia indica 15 giorni lavorativi per il disconoscimento. Uno studio legale parla di 60 giorni in generale e 15 giornate lavorative per i servizi di pagamento, mentre le guide ABF più vecchie distribuite dalle banche indicano 30 giorni.
L’ABF accetta i bonifici fatti con il mio consenso?
Anche qui le indicazioni divergono. La Banca d’Italia scrive che il ricorso all’ABF esclude i pagamenti fatti con il tuo consenso, per esempio quelli a un venditore che poi si è rivelato un truffatore. Le decisioni citate sopra mostrano però che in alcuni casi l’ABF ha comunque riconosciuto una responsabilità della banca.
Quante possibilità ci sono di ottenere ragione?
Nel 2025 l’ABF ha ricevuto 13.518 ricorsi, di cui 4.951 per utilizzi fraudolenti, pari al 37%. Di questi, il 30% è stato accolto, il 20% si è chiuso con un accordo e il 50% è stato respinto.
Gli errori da evitare
- Richiamare il numero ricevuto per SMS: usa solo i recapiti sulla carta, nell’app o sul sito ufficiale della banca.
- Aspettare: il recall funziona meglio finché i soldi sono ancora sul conto del destinatario, e il disconoscimento ha più probabilità di successo se fatto presto.
- Resettare telefono o computer: cancelleresti prove utili per la banca, la denuncia e l’ABF.
- Fidarsi di chi promette di recuperare i soldi: la rapidità conta, ma nessuno può garantire il risultato.
- Saltare il reclamo scritto: senza reclamo alla banca non puoi rivolgerti all’ABF.
Il quadro sui rimborsi è in movimento: la sentenza della Corte di giustizia UE del 15 ottobre 2026 riguarda le operazioni non autorizzate, mentre per i bonifici disposti dalla vittima raggirata le decisioni dell’ABF restano divise. Questa guida è aggiornata a ottobre 2026.
Domande frequenti
Cosa devo fare se ho fatto un bonifico a un truffatore?
Chi ha fatto un bonifico a un truffatore deve chiamare subito la banca usando solo i recapiti sul retro della carta, nell’app o sul sito ufficiale, e chiedere la revoca o il richiamo (recall) del bonifico. Poi deve inviare una contestazione scritta con data, importo, IBAN del beneficiario e causale, conservare tutte le prove e fare denuncia alle forze dell’ordine.
Si può annullare un bonifico istantaneo fatto a un truffatore?
Un bonifico istantaneo arriva normalmente in meno di 10 secondi e, una volta eseguito, nella pratica non si può più revocare. La vittima può comunque chiedere alla banca il richiamo (recall), che però non garantisce il rimborso: il recupero dipende da quanti soldi restano sul conto del destinatario e dalla collaborazione della sua banca.
La banca mi rimborsa se il truffatore ha fatto il bonifico dal mio conto?
Per un’operazione non autorizzata, cioè un bonifico fatto dal truffatore entrato nel conto online della vittima, la banca deve rimborsare al più tardi entro la fine della giornata operativa successiva. Il disconoscimento va fatto entro 13 mesi dall’addebito. Secondo la Banca d’Italia, il rimborso di solito non spetta a chi ha dato al telefono le credenziali del conto al truffatore.
Ho diritto al rimborso se il bonifico l’ho fatto io perché ingannato?
Per un bonifico disposto dalla vittima perché manipolata non esiste un rimborso automatico, che la legge prevede solo per le operazioni non autorizzate. Secondo un orientamento dell’Arbitro Bancario Finanziario, la banca può rispondere se non si è accorta di anomalie rilevabili con controlli adeguati, ma le decisioni dell’ABF su questi casi non vanno tutte nella stessa direzione.
Quanto costa fare ricorso all’ABF per un bonifico truffa?
Il ricorso all’Arbitro Bancario Finanziario costa 20 euro di contributo spese, da pagare con causale «Ricorso ABF» prima dell’invio. La banca restituisce i 20 euro se il ricorso è accolto anche solo in parte. L’avvocato non è necessario, ma prima del ricorso serve un reclamo scritto alla banca.
Fonte: Banca d’Italia – L’economia per tutti · Banca d’Italia – L’economia per tutti · Arbitro Bancario Finanziario · Mediobanca – Guida pratica ABF · BPER – ABF in parole semplici · Banco BPM · Altroconsumo · Confconsumatori · Iusletter · Alanews · Italia Informa · Giambrone & Partners (studio legale) · Studio Amodeo (studio legale) · Studio legale Pasian · Studio legale Fiorentino · Studio legale Fiorentino (Relazione ABF 2025) · Studio legale Celotti · Truffe sui bonifici: quando la banca deve rimborsare? · Truffa con bonifico bancario: come recuperare i soldi persi · Ricorso all’Arbitro Bancario Finanziario (ABF): come funziona e quando conviene – Studio Legale Mondello · Bonifici disposti sotto raggiro: l’ABF esclude il rimborso. Quando il consenso c’è, anche se viziato
Lascia un commento