
Addebito sconosciuto sulla carta: cosa fare per bloccarla e ottenere il rimborso
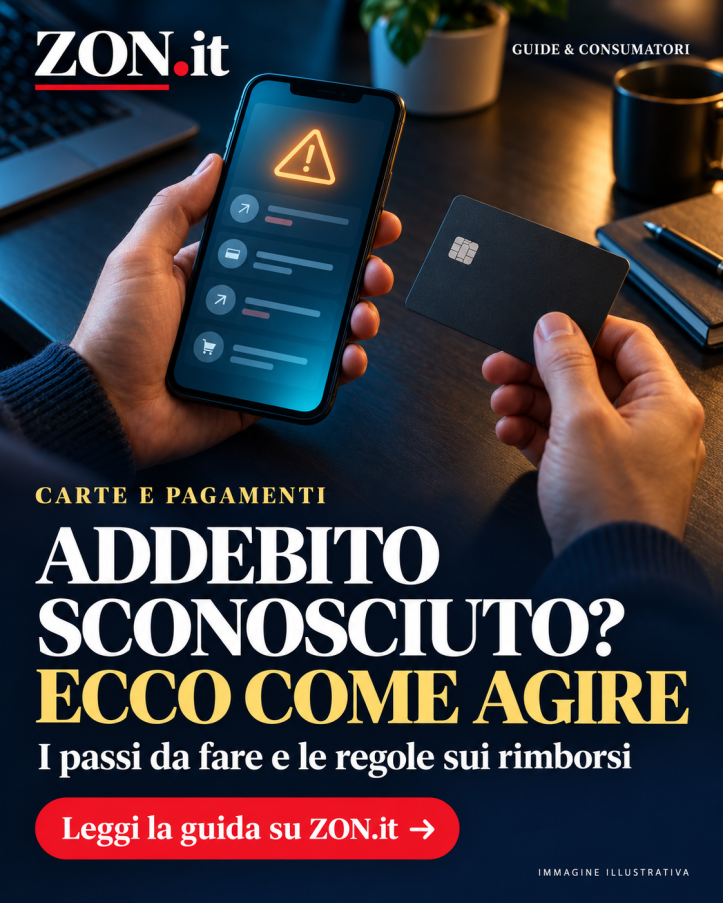
In sintesi. Chi trova sulla carta di credito, di debito o prepagata un addebito sconosciuto deve bloccare subito la carta, sporgere denuncia a Carabinieri o Polizia e disconoscere l’operazione per iscritto con l’emittente. Secondo l’articolo 11 del D.lgs. 11/2010, la banca deve rimborsare entro la fine della giornata operativa successiva, salvo sospetto di frode del cliente.
I punti chiave
- La banca deve rimborsare un’operazione non autorizzata con carta entro la fine della giornata operativa successiva, come prevede l’articolo 11 del D.lgs. 11/2010.
- Il cliente può contestare un addebito sulla carta entro un massimo di 13 mesi dalla data dell’addebito.
- Dal 13 gennaio 2018 la franchigia massima a carico del cliente per le operazioni precedenti alla segnalazione è di 50 euro, salvo frode, dolo o colpa grave.
- Il ricorso all’Arbitro Bancario Finanziario costa 20 euro e va presentato entro 12 mesi dal reclamo alla banca.
- Nel 2023 la procedura dell’Arbitro Bancario Finanziario è durata in media 118 giorni e le sue decisioni sono state rispettate dalle banche nel 74% dei casi.
Se sulla carta trovi un addebito che non riconosci, bloccala subito dall’app o dal numero verde di chi l’ha emessa. Poi sporgi denuncia a Carabinieri o Polizia e contesta per iscritto l’operazione (si chiama disconoscimento) con la banca o la società emittente. Per un’operazione davvero non autorizzata la banca deve rimborsarti subito, al più tardi entro la fine della giornata operativa successiva.
Queste regole valgono per furto o smarrimento della carta e anche per la clonazione, cioè il furto dei dati, per esempio con il phishing. Si applicano a carte di credito, di debito e prepagate.
Cosa serve per contestare un addebito sulla carta
- L’app o l’area personale dell’emittente, oppure il numero di blocco indicato nel tuo contratto.
- La copia della denuncia fatta a Carabinieri o Polizia.
- Il modulo di disconoscimento della banca o della società che ha emesso la carta.
- Le prove: estratto conto, sms e notifiche, ricevute, copia del reclamo.
Costi, a novembre 2026: il blocco e il disconoscimento non hanno costi indicati. Con Nexi il duplicato della carta si può chiedere già al momento del blocco e il prezzo dipende dalla spedizione scelta, standard o urgente. L’eventuale ricorso all’Arbitro Bancario Finanziario costa 20 euro.
Come bloccare subito la carta
Il blocco viene prima di tutto: la legge prevede che il cliente possa pagare al massimo 50 euro per le operazioni fatte prima della segnalazione, quindi ogni minuto conta. La procedura cambia da emittente a emittente; qui prendiamo come esempio le carte Nexi, molto diffuse perché gestite per conto di numerose banche.
Blocco temporaneo (se pensi di ritrovare la carta entro 48 ore)
- Entra nell’Area Personale del sito Nexi e apri la sezione «Gestisci Carta».
- In alternativa, apri l’App Nexi Pay e tocca il pulsante «Blocca carta» nella homepage.
Blocco definitivo (carta clonata o addebiti sospetti)
- Dall’Area Personale vai su «Gestisci Carta» e poi su «Pausa e blocco carta».
- Oppure dall’App Nexi Pay vai su «Homepage» o «Gestisci Carta» e scegli «Blocca Carta».
- Se non hai accesso all’app, chiama i numeri di blocco, attivi 24 ore su 24: 800 15 16 16 dall’Italia, +39 02 34980 020 dall’estero, +1 800 473 6896 dagli USA.
Attenzione: il numero di blocco cambia secondo il tipo di carta. Per Nexi esistono numeri verdi diversi (800 55 66 77, 800 15 16 16 e 800 77 66 44). Controlla sempre quello riportato nel tuo contratto o sul retro della carta. Se la tua carta è di un altro emittente, cerca la funzione di blocco nelle impostazioni dell’app della banca.
Come disconoscere l’addebito e chiedere il rimborso
- Sporgi denuncia presso Carabinieri o Polizia e conserva una copia.
- Individua a chi rivolgerti. Per una singola operazione con carta la contestazione va fatta alla società che ha emesso la carta, con i tempi e i modi previsti dal contratto. Per esempio, la Banca Popolare di Puglia e Basilicata indica che per le carte di debito o prepagate gestite da Nexi ci si rivolge direttamente a Nexi.
- Compila il modulo di disconoscimento e chiedi con lo stesso modulo l’accredito delle operazioni non autorizzate.
- Allega la copia della denuncia alla richiesta di rimborso.
- Conserva tutto: estratto conto, sms, notifiche, ricevute, copia del modulo e della denuncia. Ti servirà se dovrai fare reclamo.
Per carte di debito, di credito, prepagate senza IBAN e carte conto con IBAN emesse dal 24 febbraio 2025, le verifiche spettano all’emittente della carta, che poi dispone il rimborso tramite la banca.
Entro quando la banca deve rimborsarti?
Subito, e comunque entro la fine della giornata operativa successiva a quella in cui viene a conoscenza dell’operazione. Lo prevede l’articolo 11 del D.lgs. 11/2010, ribadito dalla Banca d’Italia con le comunicazioni del 30 ottobre 2023 e del 17 giugno 2024.
La banca può sospendere il rimborso solo se sospetta una frode da parte del cliente. In quel caso deve comunicarlo subito per iscritto alla Banca d’Italia.
| Scadenza | Tempo |
|---|---|
| Rimborso dell’operazione non autorizzata | Entro la fine della giornata operativa successiva |
| Termine per contestare l’addebito | Massimo 13 mesi dalla data dell’addebito |
| Risposta della banca al reclamo | 60 giorni, ridotti a 15 per i servizi di pagamento come le carte |
| Ricorso all’Arbitro Bancario Finanziario | Entro 12 mesi dal reclamo |
| Durata della procedura ABF | In media 118 giorni nel 2023, limite di legge 180 |
Il rimborso può essere provvisorio?
Sì. Il primo riaccredito spesso è «salvo buon fine»: se dalle verifiche emerge che l’operazione era autorizzata, la banca può riprendersi la somma. I termini dipendono dal contratto.
Due esempi concreti: alla Banca Popolare di Puglia e Basilicata il riaccredito arriva entro la giornata operativa successiva se il modulo è completo e arriva entro le 13:30, e la banca può riaddebitare entro 120 giorni dalla ricezione del modulo. La Banca Popolare di Cortona indica invece 90 giorni di calendario.
Perdo sempre i primi 50 euro?
No. I 50 euro sono una franchigia massima, non una trattenuta automatica: riguardano solo le operazioni fatte prima che tu abbia comunicato furto o smarrimento, e in alcuni casi non si paga nemmeno quella cifra.
Il limite però salta se la banca dimostra che il cliente ha agito con frode, dolo o colpa grave nella custodia della carta: in quel caso si può perdere l’intero importo. Per capire se il tuo caso rientra nella colpa grave serve il parere di un professionista o di un’associazione dei consumatori.
Se il pagamento è passato con autenticazione forte ho diritto al rimborso?
L’autenticazione forte (SCA, Strong Customer Authentication) è la verifica rafforzata dell’identità di chi paga. Quando il pagamento è avvenuto senza SCA e il cliente nega di averlo autorizzato, il rimborso è generalmente garantito.
Se invece la SCA c’è stata, secondo l’associazione ADICU la Banca d’Italia ha chiarito che la sua sola presenza non basta a negare il rimborso. La banca deve comunque valutare il caso.
Cosa fare se la banca non risponde o rifiuta il rimborso
- Invia un reclamo scritto alla banca o all’emittente, allegando la documentazione.
- Aspetta la risposta: per i servizi di pagamento il termine è di 15 giorni.
- Se la risposta non arriva o non ti soddisfa, presenta ricorso all’Arbitro Bancario Finanziario (ABF) entro 12 mesi dal reclamo.
- Il ricorso si fa online: descrivi i fatti in ordine cronologico, allega il reclamo, la risposta della banca e gli altri documenti utili.
- Paga il contributo di 20 euro e carica la ricevuta.
I 20 euro ti vengono restituiti dall’intermediario se il ricorso è accolto anche solo in parte. L’attesa media per l’esito è di circa 4 mesi. Le decisioni dell’ABF non sono vincolanti per le banche, ma nel 2023 sono state rispettate nel 74% dei casi.
Non confondere il ricorso all’ABF con l’esposto alla Banca d’Italia: l’esposto serve alla vigilanza, ma la Banca d’Italia non decide la singola lite e non dispone il rimborso.
Errori comuni e informazioni superate
- Aspettare perché «tanto ci sono 13 mesi». Il termine è un limite massimo: segnalare subito riduce il rischio di franchigia e di contestazioni.
- Chiamare il numero sbagliato. Ogni carta ha il suo numero di blocco: verificalo nel contratto prima di averne bisogno.
- Fidarsi di guide vecchie. Alcuni articoli parlano ancora di una franchigia di 150 euro o di una domanda da inviare entro 60 giorni con raccomandata. Sono regole superate: dal 13 gennaio 2018 la franchigia massima è di 50 euro e oggi il termine è di 13 mesi dall’addebito.
- Non conservare le prove. Senza estratto conto, notifiche e copia della denuncia il reclamo diventa più debole.
Sui tempi di risposta al reclamo le fonti non coincidono: la Banca d’Italia indica 15 giorni per i servizi di pagamento, altri scrivono 15 giorni lavorativi e Altroconsumo indica 10 giorni lavorativi per le operazioni non autorizzate. Vale quanto scritto nel tuo contratto.
Come accorgersi prima degli addebiti sospetti
Il servizio di SMS alert, o le notifiche dell’app, segnala ogni transazione in tempo reale e permette di bloccare la carta prima che gli addebiti si moltiplichino. Alcune banche lo fanno pagare: controlla le condizioni nel tuo contratto o nelle impostazioni dell’app.
Se hai già bloccato la carta e inviato il disconoscimento, il passo successivo è controllare l’estratto conto nei giorni seguenti: il riaccredito dovrebbe comparire entro la giornata operativa successiva alla richiesta. Se non arriva, parte il reclamo scritto.
Domande frequenti
Entro quanto tempo la banca deve rimborsare un addebito non autorizzato sulla carta?
La banca deve rimborsare un’operazione non autorizzata con carta subito, e comunque entro la fine della giornata operativa successiva a quella in cui ne viene a conoscenza, secondo l’articolo 11 del D.lgs. 11/2010. La banca può sospendere il rimborso solo se sospetta una frode del cliente e in quel caso deve comunicarlo subito per iscritto alla Banca d’Italia.
Quanto tempo ho per contestare un addebito sulla carta?
Il termine per contestare un addebito non autorizzato sulla carta è di massimo 13 mesi dalla data dell’addebito. Si tratta di un limite massimo: segnalare subito l’operazione riduce il rischio di franchigia e di contestazioni da parte della banca.
Se mi clonano la carta perdo sempre 50 euro?
No: i 50 euro sono una franchigia massima e non una trattenuta automatica, e riguardano solo le operazioni fatte prima della segnalazione di furto o smarrimento della carta. Il limite di 50 euro non vale se la banca dimostra che il cliente ha agito con frode, dolo o colpa grave nella custodia della carta: in quel caso si può perdere l’intero importo.
Quanto costa fare ricorso all’Arbitro Bancario Finanziario per un addebito sulla carta?
Il ricorso all’Arbitro Bancario Finanziario costa 20 euro e va presentato online entro 12 mesi dal reclamo alla banca. I 20 euro vengono restituiti dall’intermediario se il ricorso è accolto anche solo in parte.
Qual è il numero per bloccare una carta Nexi?
Per il blocco delle carte Nexi, attivo 24 ore su 24, il numero è 800 15 16 16 dall’Italia, +39 02 34980 020 dall’estero e +1 800 473 6896 dagli Stati Uniti. Nexi usa però numeri verdi diversi secondo il tipo di carta (800 55 66 77, 800 15 16 16 e 800 77 66 44), quindi va controllato quello indicato nel contratto o sul retro della carta.
Fonte: Banca d’Italia · Economia per tutti – Banca d’Italia · Economia per tutti – Banca d’Italia · Economia per tutti – Banca d’Italia · Economia per tutti – Banca d’Italia · Nexi · Banca Etica · Banca di Piacenza · Banca Popolare di Puglia e Basilicata · Banca Popolare di Cortona · Banca Passadore · Carta di credito clonata: 10 consigli per non farsi truffare · Disconoscimento delle operazioni di pagamento non autorizzate · Carta clonata e pagamenti non autorizzati: disconoscimento e rimborso – Studio Legale Mondello · Carta utilizzata senza consenso: quando la banca deve rimborsare gli addebiti fraudolenti e quando può contestare la colpa grave · ADICU aps · Cosa fare in caso di carta di credito clonata · Carta clonata e pagamenti mai effettuati: quando deve rimborsare la banca e quando il cliente rischia di perdere il denaro · ADICU aps · Carta di credito o debito smarrita o rubata. Cosa fare? · Se c’è un problema con la banca, quali sono gli strumenti di tutela · Come e quando fare ricorso all’Arbitro Bancario Finanziario · Cosa fare in caso di carta di credito clonata
Lascia un commento